Assurance photographe immobilier : protéger le matériel ne suffit pas
Un appareil assuré ne vous protège pas si vous rayez le parquet d’un logement, perdez les clés confiées par une agence ou livrez des images inutilisables. Pour un photographe immobilier, la couverture pertinente associe généralement une responsabilité civile adaptée aux prestations et une protection du matériel. Le point décisif reste toutefois le détail du contrat : activités déclarées, exclusions et conditions d’indemnisation.
Partir des risques d’un reportage immobilier, pas du prix du boîtier
La photographie immobilière expose à plusieurs familles de risques. Vous intervenez dans un bien qui ne vous appartient pas, manipulez parfois des accès confiés et produisez des images destinées à une annonce commerciale. Une assurance doit donc être examinée à partir de ces situations réelles, plutôt qu’à partir de la seule valeur de votre équipement.
Les dommages causés pendant la prise de vue
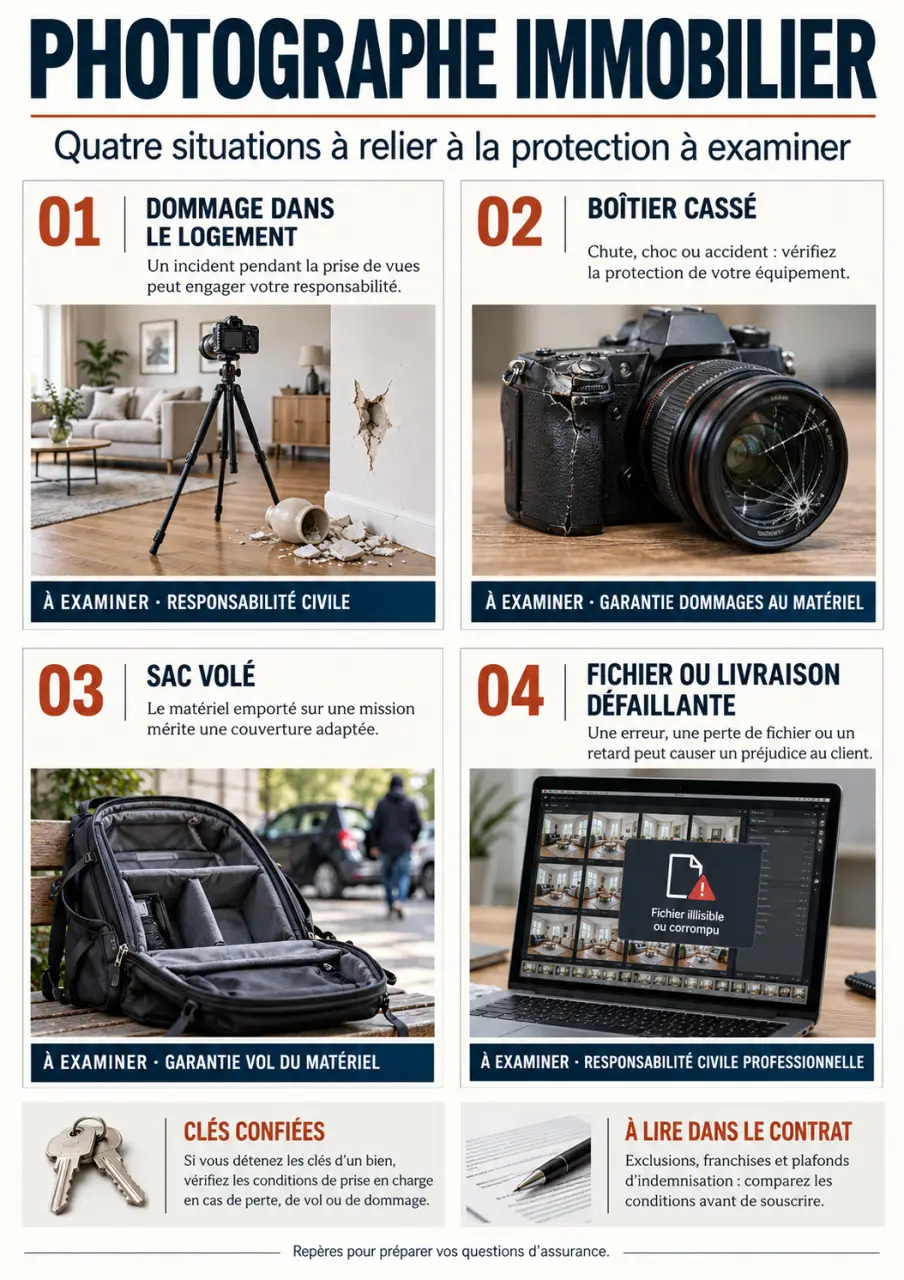
Un trépied renverse un objet décoratif, un pied d’éclairage marque un sol fragile ou une personne trébuche sur votre sac. Ces incidents relèvent potentiellement de votre responsabilité civile. Selon les contrats, les dommages liés à la vie courante de l’entreprise et ceux résultant directement de la prestation sont répartis entre responsabilité civile exploitation et responsabilité civile professionnelle. Demandez où se situe chaque risque, sans supposer qu’une garantie couvre automatiquement l’autre.
La perte des clés mérite une vérification distincte. Leur remplacement peut s’accompagner de frais de serrurerie ou de sécurisation du logement. Vérifiez la présence d’une garantie concernant les clés et badges confiés, son plafond et ses exclusions. Une couverture des « biens confiés » ne signifie pas nécessairement que tous les frais associés sont pris en charge.
Les conséquences d’une prestation défaillante
Fichiers corrompus, vues manquantes, retard de livraison : un client peut vous demander réparation s’il estime avoir subi un préjudice. Une RC professionnelle peut intervenir selon la faute reprochée, le dommage établi et les garanties souscrites. En revanche, elle ne constitue pas une garantie générale de satisfaction et ne finance pas automatiquement une nouvelle séance ou le remboursement de vos honoraires.
Assembler les garanties sans laisser de trou entre les contrats
Une assurance pour photographe immobilier peut réunir plusieurs protections dans une même formule ou les répartir entre différents contrats. L’enjeu n’est pas de multiplier les garanties, mais de savoir quel contrat intervient pour chaque incident et avec quelles limites.
| Situation | Protection à examiner | Vérification essentielle |
|---|---|---|
| Vous endommagez un meuble pendant le reportage | Responsabilité civile adaptée | Dommages aux biens sur lesquels ou près desquels vous intervenez |
| Votre boîtier tombe sur place | Garantie dommages au matériel | Casse accidentelle hors des locaux |
| Votre sac est volé dans un véhicule | Garantie vol du matériel | Conditions de stationnement, d’effraction et de rangement |
| Un client conteste votre facture | Protection juridique | Litiges couverts, seuils et délais de carence éventuels |
| Un sinistre empêche vos prestations | Garantie pertes d’exploitation éventuelle | Événement déclencheur et dépenses indemnisables |
Assurer le matériel là où il est réellement utilisé
Une couverture limitée à votre bureau est insuffisante pour une activité itinérante. Faites préciser la protection en déplacement, chez les clients et pendant le transport. Boîtiers, objectifs, éclairages, ordinateur et accessoires doivent entrer dans le périmètre assuré. Pour du matériel loué ou prêté, une extension peut être nécessaire : votre contrat ne le couvre pas forcément comme votre propre équipement.
Examinez aussi le mode d’indemnisation : valeur de remplacement, vétusté déduite, plafond par objet ou par sinistre. Deux offres affichant le même capital peuvent produire des remboursements différents. Les supports de stockage et les fichiers demandent une attention séparée : remplacer une carte mémoire ne revient pas à indemniser la récupération des images qu’elle contenait.
Déclarer précisément vos prestations, du reportage au drone
Le mot « photographe » peut être trop large pour décrire votre activité à l’assureur. Présentez vos prestations telles que vous les vendez : photographie d’intérieurs et d’extérieurs, retouche, vidéo, visite virtuelle ou prises de vue aériennes. Ajoutez vos interventions éventuelles dans des locaux professionnels, des biens occupés ou des chantiers.
Ne pas confondre activité déclarée et extension supposée
Une prestation accessoire n’est pas nécessairement couverte parce qu’elle figure sur votre facture à côté d’un reportage photo. Si vous réalisez des vidéos ou des visites virtuelles, demandez une confirmation écrite de leur inclusion. Pour le drone, vérifiez les exigences réglementaires applicables à votre exploitation ainsi que la responsabilité liée à l’aéronef : une RC de photographe classique ne doit pas être considérée comme suffisante par défaut.
En France, la photographie immobilière exercée seule n’entraîne généralement pas d’obligation légale générale de RC professionnelle. Cela ne dispense ni de répondre des dommages causés ni de respecter les règles propres à certaines activités. Une agence ou un donneur d’ordre peut également exiger une attestation avant toute intervention.
Passer les exclusions à la loupe
Regardez votre contrat comme une photographie agrandie : ce sont souvent les détails en bordure du cadre qui changent l’interprétation. Les expressions « biens confiés », « biens travaillés » et « dommages immatériels non consécutifs » ne désignent pas la même chose. Un parquet abîmé constitue un dommage matériel ; une perte financière alléguée sans détérioration préalable relève d’une autre catégorie. Demandez à l’assureur de classer vos scénarios concrets dans les garanties. Cette lecture par situations révèle mieux les zones découvertes qu’une simple liste de montants assurés.
Comparer les devis sur le reste à charge, pas seulement la cotisation
Il n’existe pas de tarif pertinent sans connaître votre chiffre d’affaires, la valeur du matériel, les prestations réalisées et les garanties souhaitées. Un prix d’appel peut correspondre à une responsabilité civile seule, sans protection contre la casse ni le vol. Comparez donc des offres établies sur un périmètre identique.
- Les franchises : quel montant reste à votre charge pour chaque type de sinistre ?
- Les plafonds : s’appliquent-ils par sinistre, par année ou à certaines garanties seulement ?
- Le territoire : vos déplacements professionnels sont-ils couverts dans les pays concernés ?
- Le vol : quelles preuves et quelles mesures de protection sont exigées ?
- La continuité d’activité : la location d’un équipement de remplacement est-elle prévue ?
Pour solliciter un devis exploitable, préparez un inventaire avec factures, références et valeurs de remplacement. Décrivez aussi votre organisation : travail seul ou avec un assistant, sous-traitance éventuelle, déplacements et stockage habituel. Signalez ensuite les évolutions importantes à l’assureur. Un nouveau service ou une hausse du capital matériel peut justifier une mise à jour.
Préparer les preuves avant le premier sinistre
L’assurance intervient plus facilement lorsque les circonstances et les dommages sont documentés. Avant une séance, conservez la commande et précisez les livrables, les délais, les droits d’utilisation ainsi que les modalités d’accès au bien. Si vous recevez des clés, gardez une trace de leur remise et de leur restitution.
Sur place, repérez les objets fragiles et les défauts visibles à proximité de votre zone de travail. Ne déplacez pas un meuble lourd ou un objet précieux sans accord. Pour les fichiers, privilégiez une sauvegarde organisée dès le retour de séance : la prévention reste indispensable, même avec une couverture adaptée.
En cas d’incident, sécurisez les lieux, photographiez les dégâts et recueillez les coordonnées des personnes concernées. Déclarez le sinistre dans le délai prévu au contrat et conservez les justificatifs utiles. Évitez de promettre une indemnisation ou d’engager une réparation sans vérifier la procédure avec l’assureur.
Le bon contrat est celui dont vous pouvez expliquer les limites. Avant de signer, faites confirmer par écrit la couverture de vos principales situations de travail : dommages chez le client, clés confiées, matériel en déplacement et erreurs de prestation. Cette vérification vaut davantage qu’une longue liste de garanties aux intitulés rassurants.